煤焦油深加工下半年能否“苦尽甘来”?——煤炭加工行业深度观察
2024年上半年,国内煤焦油深加工行业整体在盈亏平衡线附近挣扎。原料煤焦油价格高企、下游需求复苏不及预期、环保与安全监管持续加码,多重压力下,多数深加工产品(如工业萘、煤沥青、蒽油、洗油等)价格跟涨乏力,行业普遍处于“面粉贵过面包”的倒挂格局。进入下半年,行业能否迎来转机,实现“苦尽甘来”?
一、上半年“苦”在何处?
- 原料成本压力难解。高温煤焦油作为深加工的主要原料,其价格受焦化行业开工率、下游炭黑及电解铝需求等多重因素影响。上半年焦企限产频繁,煤焦油供应偏紧,价格始终处于高位,而深加工产品议价能力较弱,成本难以完全传导。
- 主要下游表现分化。煤沥青领域受电解铝行业疲软拖累,负极材料需求虽有一定支撑,但占比有限且竞争激烈;工业萘受苯酐、减水剂等行业低开工制约;蒽油、洗油在调和柴油及炭黑领域同样缺乏亮点。
- 政策与环保约束。多地深加工企业面临超低排放改造、能耗双控等要求,部分小型装置长期停车,行业开工率维持在六成左右,固定成本摊销压力增大。
二、下半年“甘”从何来?
- 成本端有望松动。随着焦化行业利润修复,部分限产焦企可能提产,煤焦油供应边际增加。国际油价若维持区间震荡,煤焦油深加工替代品(如石油系产品)的比价优势难以大幅倾斜,原料继续暴涨的概率较低。
- 需求端存在季节性回暖。下半年是传统基建、电解铝消费的相对旺季,煤沥青需求或有改善;负极材料领域随着新能源车年末冲量,对高端煤系针状焦、负极用焦需求将增长;工业萘下游萘系减水剂在“保交楼”政策推动下或温和复苏。
- 出口市场成为新亮点。海外部分煤焦油深加工产能关停,中国煤沥青、蒽油等产品出口套利空间打开。若人民币汇率保持弹性,出口有望消化部分过剩产量。
- 行业整合提速。环保、安全、能耗标准趋严,加速淘汰落后小装置,头部企业凭借一体化、规模化优势,或能在下半年获得更高的市场份额和议价权。
三、风险与挑战不容忽视
- 原料市场的不确定性:若焦化行业继续严格执行错峰生产,煤焦油供应紧张再现,深加工利润将再度被挤压。
- 终端需求恢复力度偏弱:房地产、电解铝等传统需求难以爆发式增长,新能源领域增量尚不足以完全对冲传统下滑。
- 国际市场贸易壁垒:部分国家对煤化工产品设置碳关税或反倾销措施,出口增长面临政策风险。
四、结论:谨慎乐观,结构性“甘来”可期
下半年煤焦油深加工行业难以出现全面且大幅的盈利反转,但有望走出上半年几乎全品类亏损的“至暗时刻”。原料成本趋于稳定、下游刚需犹存、出口提供边际增量,头部企业盈利将率先修复。对于中小型企业而言,苦日子可能还未结束,能否“甘来”更多取决于资金实力、产品差异化和客户粘性。
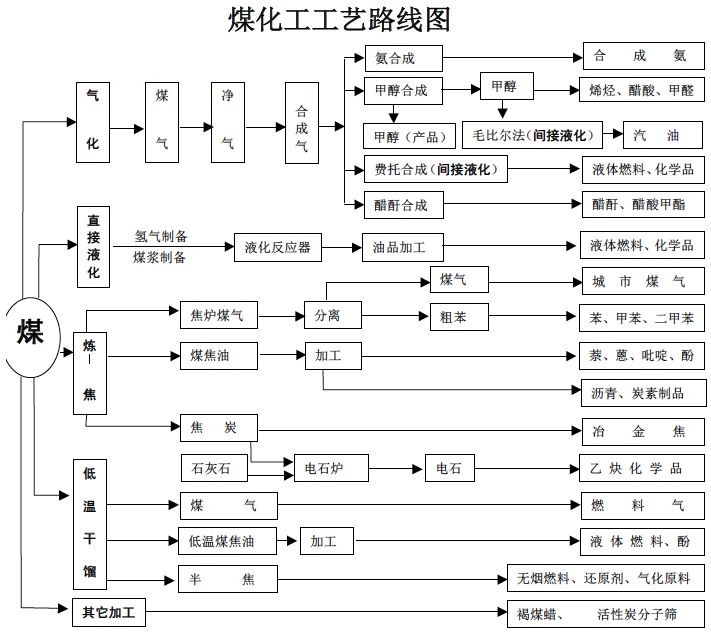
“苦尽甘来”不会自动到来,行业仍需主动作为:向上游延伸锁定原料,向下游拓展高附加值产品(如针状焦、浸渍剂沥青、精蒽、咔唑等),并加强产业链协同。下半年,我们或许能看到部分“苦农户”先尝到甜头,但距离全面甘甜,还有一段路要走。
如若转载,请注明出处:http://www.fxmymt.com/product/11.html
更新时间:2026-09-15 09:56:45