GDP负增长与能源大省的“守位战” 煤炭加工能否成为破局关键?
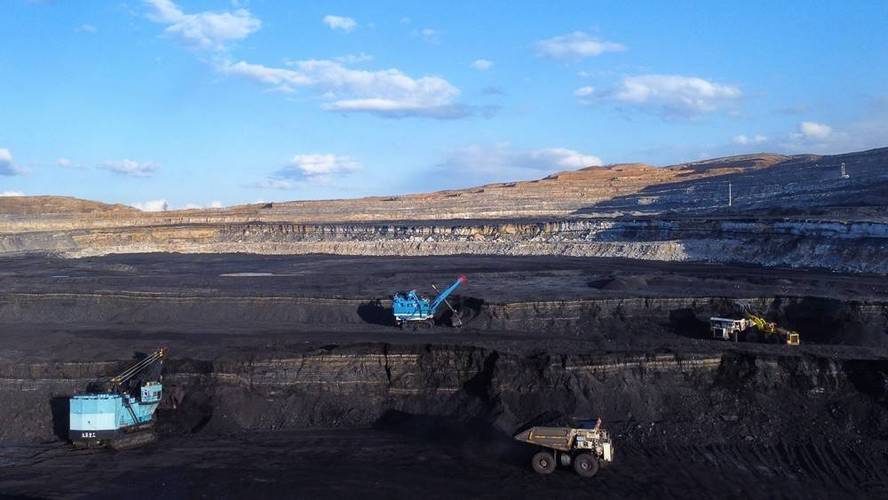
多个能源大省的经济数据亮起“红灯”——GDP增速垫底甚至出现负增长,“守位战”一词频频见诸报端。这些长期依赖煤炭、石油等资源的经济体,正面临转型阵痛与增长困境的双重挤压。其中,煤炭加工行业作为传统链条的延伸,究竟能否扛起突围大旗?我们需要冷静审视。\n\n一、“守位”焦虑从何而来?\n\n所谓“守位战”,指能源大省为保住GDP总量排名、财政收入规模、就业稳定等而展开的被动防御。过去十年,高速增长期积累的产能和财政依赖,让这些省份难以快速切换赛道。一旦煤价下跌、需求收缩,GDP便暴露出明显的脆弱性。2023年至2024年,部分西部和北部能源大省的实际增速低于全国平均,个别季度甚至出现负增长,“守位”压力空前。\n\n二、煤炭加工:左手降本,右手增值\n\n在“双碳”目标与能源安全保供的拉锯中,煤炭加工被寄予厚望。主要包括三个方向:\n\n- 洗选与提质:提高煤炭热值,降低运输污染,为下游化工提供优质原料。\n- 煤化工(焦化、气化、液化):将煤炭转化为焦炭、甲醇、烯烃、乙二醇等,附加值提升2-5倍。\n- 煤基新材料:如煤制可降解塑料、碳纤维、针状焦,切入高端制造。\n\n从数据看,一个百万吨级煤化工项目,年产值可达数十亿元,直接带动上千就业。产业链延伸的确能部分对冲原煤销售的波动。例如,某能源大省在“十四五”期间推动煤制烯烃产能翻番,相关产业增加值年均增长约9%,高于全省工业平均增速。\n\n三、煤炭加工的“增收密码”存在哪些痛点?\n\n尽管方向正确,但煤炭加工并非万能解药,其结构性短板让“守位战”举步维艰:\n\n1. 投资强度大,回报周期长:一个现代煤化工项目往往需百亿级投资,且缓建期长,短期难以补上GDP缺口。\n2. 水资源与碳排放约束:煤化工是耗水大户,而多数能源大省位于干旱半干旱区;同时碳排放强度高,面临越来越严的环保和碳交易成本。\n3. 技术与人オ短板:高端煤基新材料依赖核心催化剂和工艺包,多数省份缺乏本地研发能力,容易陷入低端产能过剩。\危机价格波动传导:油价大跌时,煤制烯烃等经济性变差,加工利润急剧收窄。\n\n因此,如果只停留在“多烧煤、多造焦”的档次,煤炭加工反而可能加速产能过剩,拉低整体效益。\n\n四、破局需要超越“加工”思维\n\n真正的“守位”不应是被动保增速,而是主动调结构、换动能。对于稳增长压力下的能源大省,可从如下路径同步部署:\n\n- 精细化梯级利用:根据煤质差异,分类用于气化、液化或发电,避免一刀切。\n- 耦合绿电与CCUS:利用风光资源制氢,耦合煤化工降碳,争取政策性和金融支持。\n.- 聚焦少量产业集群:不求全链条,而在某个细分赛道(如煤基生物可降解材料)做到全国乃至全球有竞争力。\n.- 短期稳就业与长期人才储备并行:原煤减产造成的矿工转岗需补贴和技能培训;同时设立煤化工中试基地吸引研发团队。\n\n值得注意的是,在GDP负增长的压力前,部分省份已有意暂缓资源税下调和环保放宽等短视做法,转而向中央争取转型专项资金。这说明外生纾困并不能代替内部革新。\n最后\\归结\n煤炭加工是一支潜在的“急救针”,而非永久的“增收曲”。它为能源大省提供了一条基于现有资源蠹的延伸路径、关键在于不升级方式与规控节奏。能不能打破靠天吃饭和守成不前的恶性围绕以煤炭就为原点系统地向风电-绿内-新兴产业一链条统筹迈进这比增长率的小数点更卡定长期的竞争位置与发展质量。决策部门如在结构调整的真实行动不但在困境保位更为下一轮产业洗事中的上升提前砸了地基。
如若转载,请注明出处:http://www.fxmymt.com/product/25.html
更新时间:2026-10-30 10:34:23